Comment fixer le prix d'un plat pour qu'il reste rentable une fois les factures arrivées ? De nombreuses cuisines fixent leurs prix par habitude, en copiant la carte de l'année précédente ou en s'alignant sur le bistro du coin. Avec une telle méthode, un menu survit rarement à une mauvaise récolte, une révision de loyer ou une hausse soudaine des prix des fournisseurs. La vraie question n'est pas de savoir ce qu'un plat doit coûter au client, mais ce qu'il doit rapporter une fois les ingrédients, la main-d'œuvre et le loyer payés. Deux indicateurs y répondent : le pourcentage du coût alimentaire et la marge de contribution.
Partez du coût alimentaire, pas de la devinette
Chaque prix commence par le coût du plat lui-même. Le pourcentage du coût alimentaire est égal au coût des aliments divisé par le prix de vente, multiplié par 100, tandis que la marge de contribution est égale au prix de vente moins le coût des aliments. Ces deux chiffres se ressemblent mais répondent à des questions différentes, l'un en pourcentage, l'autre en monnaie sonnante et trébuchante.
Un simple burger rend la méthode concrète. Un fournisseur détaille le coût d'un pain au sésame, d'une cuillère de sauce, de deux tranches de fromage et de deux tranches de tomate, et l'addition des valeurs de chaque ingrédient donne un coût alimentaire par portion de £3.65. Pour un prix de menu de £14.40, la soustraction de ce £3.65 laisse une marge de contribution de £10.75. Ce burger indique désormais à la cuisine exactement combien d'argent elle encaisse par vente, et pas seulement l'apparence du plat sur papier.
Les objectifs diffèrent selon l'établissement. Les restaurants de restauration rapide visent généralement un coût alimentaire de 20-25%, la restauration décontractée 25-30% et la haute gastronomie 30-35%, reflétant ce que chaque segment peut facturer pour une même proportion de dépenses en ingrédients. Dans l'ensemble du secteur, les données des opérateurs de la National Restaurant Association situent la médiane du coût alimentaire de l'industrie à 32.4% des ventes pour les restaurants avec service à table. Une salle de gastronomie peut afficher un pourcentage plus élevé qu'un comptoir de restauration rapide tout en protégeant sa marge, car le prix de vente est lui-même plus élevé.
Laissez la marge de contribution fixer le prix réel
Le pourcentage seul peut flatter le mauvais plat. Comparez une entrecôte au prix de $40 avec un coût de $16, face à des pâtes Alfredo au prix de $22 avec un coût de $5.50. L'entrecôte affiche un coût alimentaire de 40% contre 25% pour les pâtes, mais elle génère tout de même une marge de contribution de $24 comparée aux $16.50 des pâtes. Les pâtes paraissent plus légères en pourcentage, mais le steak rapporte plus d'argent réel dans la caisse.
Les cuisines professionnelles résolvent ce problème en fixant des objectifs de marge de contribution par plat plutôt que par menu. De nombreux restaurants établissent des marges de contribution cibles pour différentes catégories : les entrées peuvent viser 75%, les plats principaux 65% et les desserts 80%. Travailler à rebours à partir de cet objectif transforme la tarification en arithmétique plutôt qu'en instinct. De nouvelles pâtes aux fruits de mer avec $7 de coûts variables, tarifées pour atteindre une marge de contribution de 70%, nécessitent un prix de vente de $7 divisé par 0.30, ce qui donne $23.33. Le chef crée le plat, la feuille de calcul fixe le prix.
Pourquoi un faible pourcentage de coût alimentaire peut signifier moins de profit
L'erreur la plus courante dans un bureau de cuisine est de courir après le pourcentage le plus bas sur la fiche, en supposant qu'il signale le plat le plus rentable. Une comparaison classique montre pourquoi cette hypothèse échoue. Un plat de poulet coûtant $4.50 et vendu $16.50 affiche un coût alimentaire de 27% et une marge de contribution de $12.00, tandis qu'un steak coûtant $9.00 et vendu $24.00 affiche un coût alimentaire de 38% mais une marge de contribution plus élevée de $15.00. Le steak semble moins bon sur la colonne des pourcentages et meilleur sur le relevé bancaire.
Rechercher à tout prix le pourcentage le plus bas peut coûter plus cher que cela ne rapporte. Un exploitant a remplacé des frites maison par des frites surgelées sur un burger spécifiquement pour améliorer la marge de contribution du plat de $0.75. Le coût alimentaire s'est amélioré à court terme, mais les avis en ligne ont rapidement mentionné des « frites génériques et détrempées », et les visites répétées ont chuté de 10 %. Un chiffre plus sain sur la fiche de calcul ne vaut rien s'il vide discrètement la salle à manger.
Le prix sur la page modifie les commandes des clients
Fixer correctement le prix d'un plat n'est que la moitié du travail, car la façon dont ce prix apparaît sur papier modifie les choix des clients. Des chercheurs du Culinary Institute of America et de la Cornell's School of Hotel Administration ont testé cela directement. Ils ont mené l'étude en 2007 au St. Andrew's Café du campus, en remettant au hasard aux clients du déjeuner l'un des trois formats de menu.
-
Les convives ayant reçu des menus sans signe monétaire ont dépensé en moyenne $5.55, environ 8 % de plus que ceux qui ont vu une tarification classique. L'explication des chercheurs concerne la psychologie plutôt que l'arithmétique : « les références aux dollars, en mots ou en symboles, rappellent aux gens la 'douleur du paiement'. » Retirez le symbole monétaire, et le nombre sur la page se lit plus comme une quantité que comme un coût.
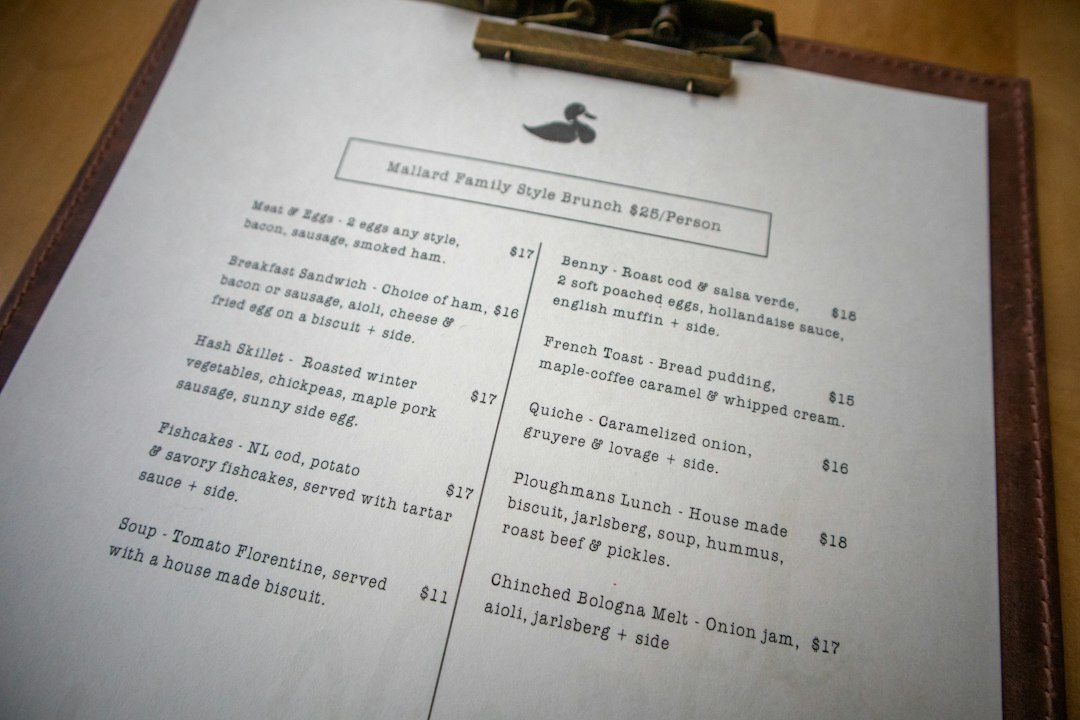
L'effet n'est pas universel, et le contexte décide s'il aide ou déroute le client. Cela fonctionne mieux sur des menus descriptifs et bien conçus où les plats ont une description substantielle et où le prix se situe à la fin de la ligne. Une colonne de prix minimaliste, alignée à droite sans texte explicatif, risque l'effet inverse, laissant un nombre brut qui semble peu clair plutôt qu'invitant.
Ce que cela signifie en pratique
Commencez par calculer le coût de chaque ingrédient utilisé, jusqu'à l'huile dans la poêle et la garniture sur le bord, car l'ajout de chaque ingrédient, y compris les sauces, la garniture et le gaspillage, divisé par le nombre de portions, donne le vrai coût alimentaire par assiette. Calculez les deux chiffres pour chaque plat de la carte : le pourcentage pour vérifier qu'il se situe dans la fourchette de votre segment, et la marge de contribution en monnaie réelle pour voir ce qu'il rapporte. Fixez des objectifs de marge distincts pour les entrées, les plats principaux et les desserts plutôt qu'un chiffre global, car un dessert et un steak n'ont pas la même structure de coûts.
Révisez l'exercice entier chaque trimestre plutôt qu'une fois par an, car les coûts des ingrédients évoluent et les prix doivent être vérifiés par rapport au marché actuel plutôt qu'à la fiche de la saison dernière. Résistez à la tentation de défendre une marge en dégradant discrètement un ingrédient, car les clients remarquent plus vite une frite détrempée ou une portion plus fine qu'une hausse de prix. Dans la plupart des salles à manger européennes, le prix sur la page inclut déjà la TVA, donc le chiffre qu'un client lit est le chiffre qu'il paie, ce qui rend une tarification claire et réfléchie d'autant plus importante au moment de l'impression.
En savoir plus sur la tarification des menus
- Les convives dépensent davantage lorsque les menus n'utilisent pas de signes monétaires
- Stratégie de tarification des menus de restaurant : comment fixer le prix des plats
- Les principes de l'ingénierie de menu